「仮想通貨の投資先から、出金するには税金や保証金が必要だと言われました。追加で支払っても大丈夫でしょうか?」
「暗号資産を送金してしまい、取り戻せる可能性と今すぐ何をすべきか知りたいです。」
仮想通貨詐欺は、最初から怪しい投資話を持ちかけるとは限りません。
SNSやマッチングアプリで日常会話を重ね、偽の取引画面で利益が出ているように見せ、被害者が信用した段階で送金額を増やす手口が使われています。
出金前の追加入金や秘密鍵の共有を求められた場合は、追加の支払いを止めてください。
返金の可能性は一律の確率では示せず、銀行振込、カード、国内取引所、自己管理ウォレットでは確認できる情報と相談先が異なります。
被害に気づいたら、相手を問い詰める前に、送金記録、トランザクションID、ウォレットアドレス、サイトURL、チャット履歴を保存してください。
本記事では、仮想通貨詐欺で使われる代表的な5つの手口、詐欺サイトを見分ける確認方法、返金を検討しやすい条件と難しい条件、送金後に取るべき5つの初動を解説します。
実際の被害場面で何を確認し、どの情報を残し、どこへ相談すべきかまで順番に整理します。

この記事でわかること
仮想通貨詐欺とは?信用させてから送金を重ねさせる仕組み
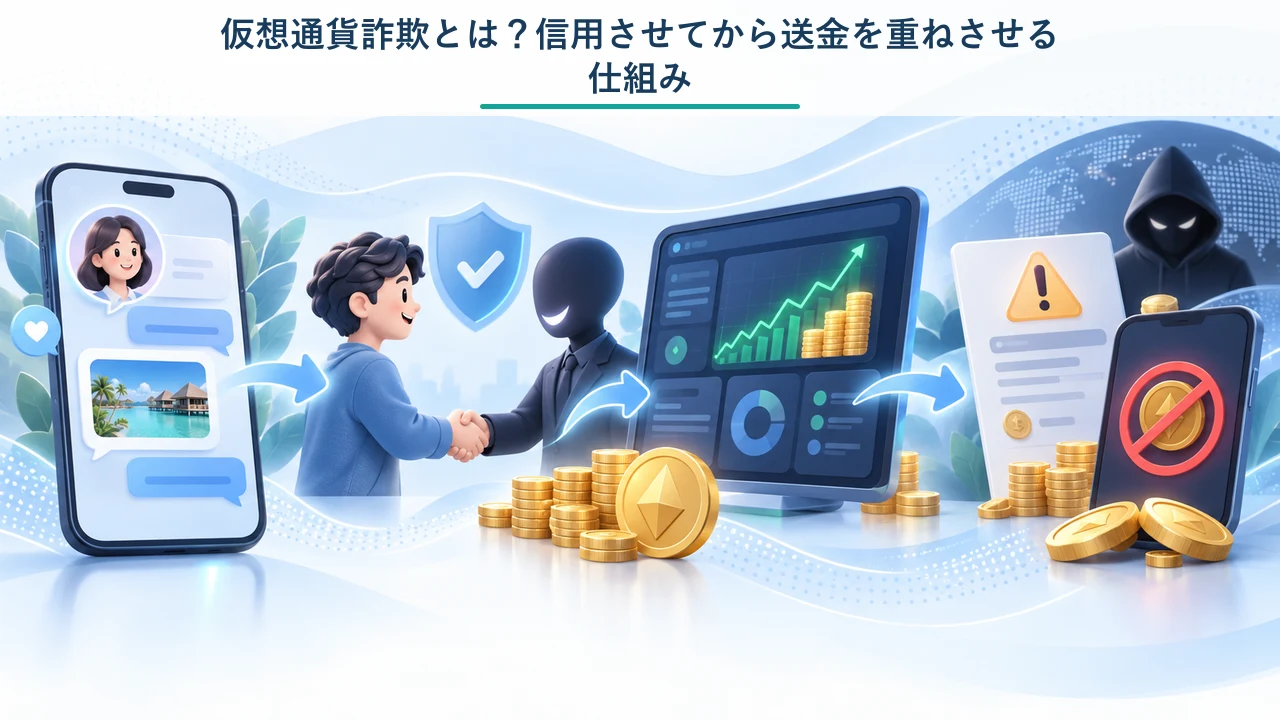
▶接触から投資へ誘導する流れ
▶偽の利益画面
▶少額出金と追加請求
仮想通貨詐欺は、暗号資産の仕組みだけでなく、人間関係、権威、焦り、損失を取り戻したい心理を組み合わせて送金を促します。
警察庁も、SNS広告やダイレクトメッセージからグループへ誘導し、利益を得たように見せた後、高額な入金や手数料を要求する流れを注意喚起しています。
接触から投資へ誘導する流れ
詐欺師は、SNS、マッチングアプリ、投資コミュニティ、著名人を装った広告などから接触します。
最初は仕事や趣味などの会話を続け、警戒心が下がってから「自分も利益が出ている」「専門家に教えてもらっている」と投資の話へ移ります。
写真やビデオ通話で本人らしく見えても、それだけで投資先の安全性を判断しないでください。
偽の利益画面で信用させる
送金後に表示される残高、利益、運用履歴は、実際にブロックチェーン上で運用された結果とは限りません。
詐欺サイトの管理者が画面上の数値を書き換えているだけでも、利益が増えたように表示できます。
サイト内残高が高額でも、自分のウォレットや銀行口座へ移せなければ、換金可能な資産が存在する証明にはなりません。
少額出金の後に追加費用を求める
最初の数千円や数万円だけ出金させ、本当に利益が出たと信用させた後に送金額を増やす場合があります。
少額を一度出金できたことは、運営会社、投資商品、将来の出金が安全である証明にはなりません。
出金申請時には、税金、保証金、審査費、凍結解除費、信用スコア回復費、本人確認費、ガス代などの名目が使われます。
金融庁も、出金を求めたところ保証金や税金などの名目で追加入金を要求される被害について注意を促しています。
| 追加請求の名目 | 相手の説明例 | 確認・行動 |
|---|---|---|
| 税金 | 利益へ課税され、先払いしないと出金できない | 追加送金せず、税務署など公的窓口へ制度を確認する |
| 保証金 | 出金枠や元本を保護するために必要 | 規約と運営法人を確認し、相手指定先へ払わない |
| 審査費 | 出金審査や本人確認の手数料 | 正規事業者の公式窓口へ直接確認する |
| 凍結解除費 | 口座やアカウントの凍結解除に必要 | 画面表示を保存し、金融機関や取引所へ連絡する |
| 信用スコア回復費 | スコア不足を入金で補う必要がある | 追加送金を止め、サイトURLと会話を保存する |
| 本人確認費 | 本人確認を完了するための預託金 | 身分証を追加送信せず、公的相談窓口へ相談する |
| ガス代 | ブロックチェーン手数料を別口座へ送る必要がある | ネットワーク上の実際の手数料と送金先を確認する |
| 違約金 | 期限超過や操作ミスへの罰金 | 根拠となる契約を確認し、支払う前に相談する |
「あと1回払えば出金できる」と言われても、サイト内の利益表示を信用して追加送金せず、実際の送金記録と出金条件を確認してください。
仮想通貨詐欺の代表的な手口5選
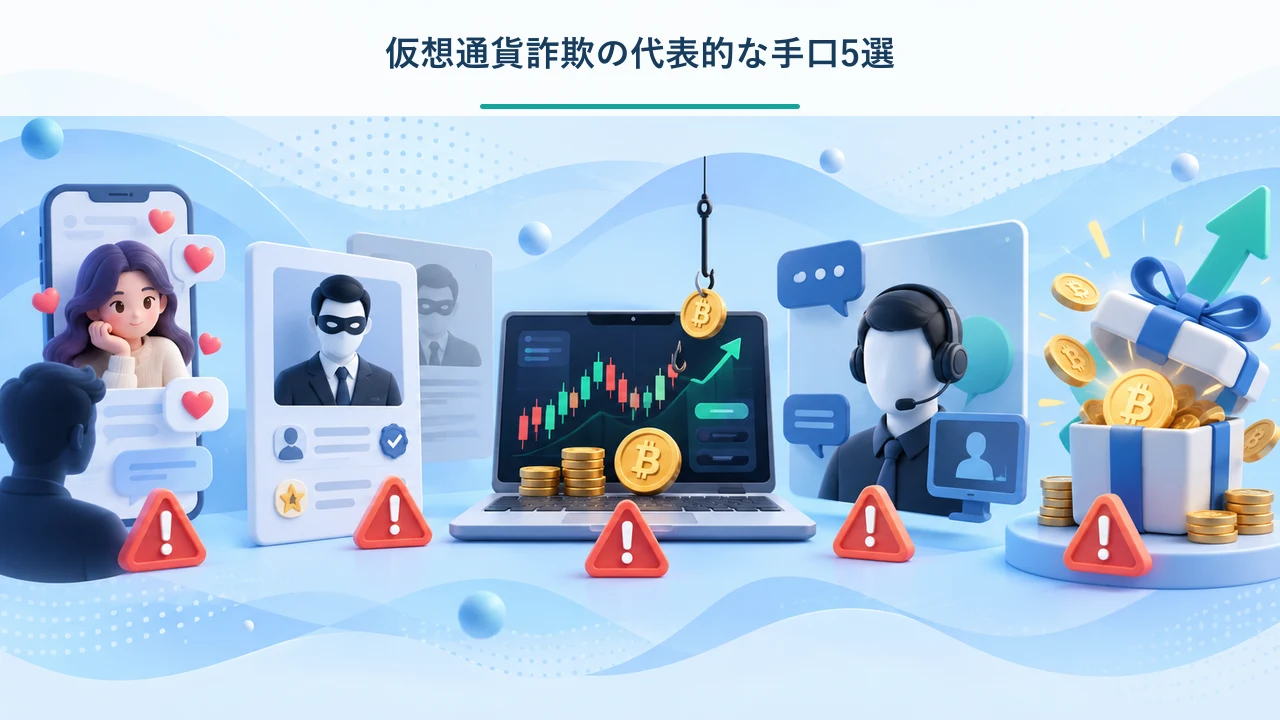
▶ロマンス・SNS型
▶著名人のなりすまし
▶偽取引所・フィッシング
▶偽サポート
▶高配当・紹介報酬型
1. ロマンス・SNS経由で投資へ誘導する
SNSやマッチングアプリで知り合った相手が、恋愛感情や親密な関係を利用して暗号資産投資へ誘導する手口です。
- 日常会話を続けて警戒心を下げる
- 投資で自由な生活を得たという話をする
- 利益画面や高級品の写真を見せる
- 指定した取引所やウォレットの開設を手伝う
- 少額送金の後に投資額を増やさせる
- 出金時に税金や保証金を要求する
相手が暗号資産の購入方法や送金操作を画面共有で細かく指示する場合は、送金させること自体が目的ではないかを疑う必要があります。
2. 著名人や投資専門家になりすます
著名人、投資家、経済評論家を装ったSNS広告から、LINEなどのグループへ誘導する手口です。
グループ内では、講師役、アシスタント役、利益を報告する参加者役など、複数のアカウントが役割を分担することがあります。
3. 偽取引所で認証情報を盗む
実在する暗号資産交換業者に似たドメインやログイン画面を使い、パスワードや二段階認証コードを入力させる手口です。
URLがhttpsで始まり鍵マークが表示されても、運営者が正規の暗号資産交換業者である証明にはなりません。
4. 偽サポートが秘密鍵や署名を要求する
公式サポートやウォレット復旧担当を名乗り、シードフレーズ、秘密鍵、認証コードを聞き出す手口です。
秘密鍵を直接教えていなくても、偽サイトで不正なトークン承認や署名を行うと、該当トークンを移動させる権限を与える場合があります。
5. 高配当・紹介報酬で入金を促す
高利回り、元本保証、AI自動運用、紹介報酬などを強調し、継続的な入金を促す手口です。
初期に配当が支払われても、実際の運用益ではなく、新しい参加者の入金を既存参加者へ回している可能性があります。
詐欺サイトや仮想通貨詐欺を見分ける方法
▶運営会社の確認
▶URLの照合
▶送金指示の確認
▶出金条件の確認
▶署名内容の確認
詐欺かどうかは、サイトの見た目や口コミ1件だけでは判断できません。
勧誘者、運営者、送金指示、出金条件を分けて確認すると、不自然な点を見つけやすくなります。
勧誘者と運営会社を別々に確認する
紹介者が信用できそうに見えても、実際に資金を預かる事業者の安全性とは別問題です。
実在企業と同じ名前を使うクローンサイトもあるため、会社名だけでなく、ドメイン、電話番号、所在地まで照合してください。
URLをドメイン単位で照合する
詐欺サイトは、実在サービスと似た文字列、ハイフン、別の国別ドメイン、似た形の英字を使うことがあります。
検索するときは、サービス名と詐欺、ドメイン名と出金できない、会社名と金融庁など、複数の角度から確認します。
送金指示に不自然な点がないか確認する
正規の投資サービスを名乗りながら、運営会社と無関係な個人口座や担当者個人のウォレットを指定された場合は警戒してください。
暗号資産の送金先が毎回同じでも、安全とは限りません。
入金前に出金条件を確認する
詐欺サイトは、入金方法を詳しく説明する一方で、出金条件を曖昧にする傾向があります。
これまでの損失額ではなく、追加の支払いに客観的な根拠があるかをゼロから判断してください。
ウォレット接続と署名内容を確認する
ウォレット接続後に行う署名や承認では、ボタン名だけでなく、何を承認する取引なのかを確認してください。
送金履歴から宛先をコピーするときは、先頭と末尾だけが似た別アドレスが紛れていないか、アドレス全体を照合します。
| 判定 | 状況 | 取るべき行動 |
|---|---|---|
| 危険性が高い | 出金前の追加入金、秘密鍵の要求、個人口座への振込み、運営情報の不一致がある | 送金を止め、証拠保存と関係先への連絡へ進む |
| 要確認 | 登録や運営情報はあるが、URLや出金条件を独立して確認できない | 相手の案内を使わず、公式窓口と登録情報を別経路で確認する |
| 材料不足 | 口コミが少ない、海外事業者で情報が限られる | 安全と判断せず、確認できるまで資金を送らない |
複数の危険サインが重なっているのに、利益画面がある、紹介者が親切という理由だけで送金を続けるのは危険です。
仮想通貨詐欺で返金を検討しやすい条件・難しい条件
▶資金経路で考える
▶銀行振込の場合
▶カード決済の場合
▶国内取引所から送った場合
▶自己管理ウォレットの場合
▶二次被害の防止
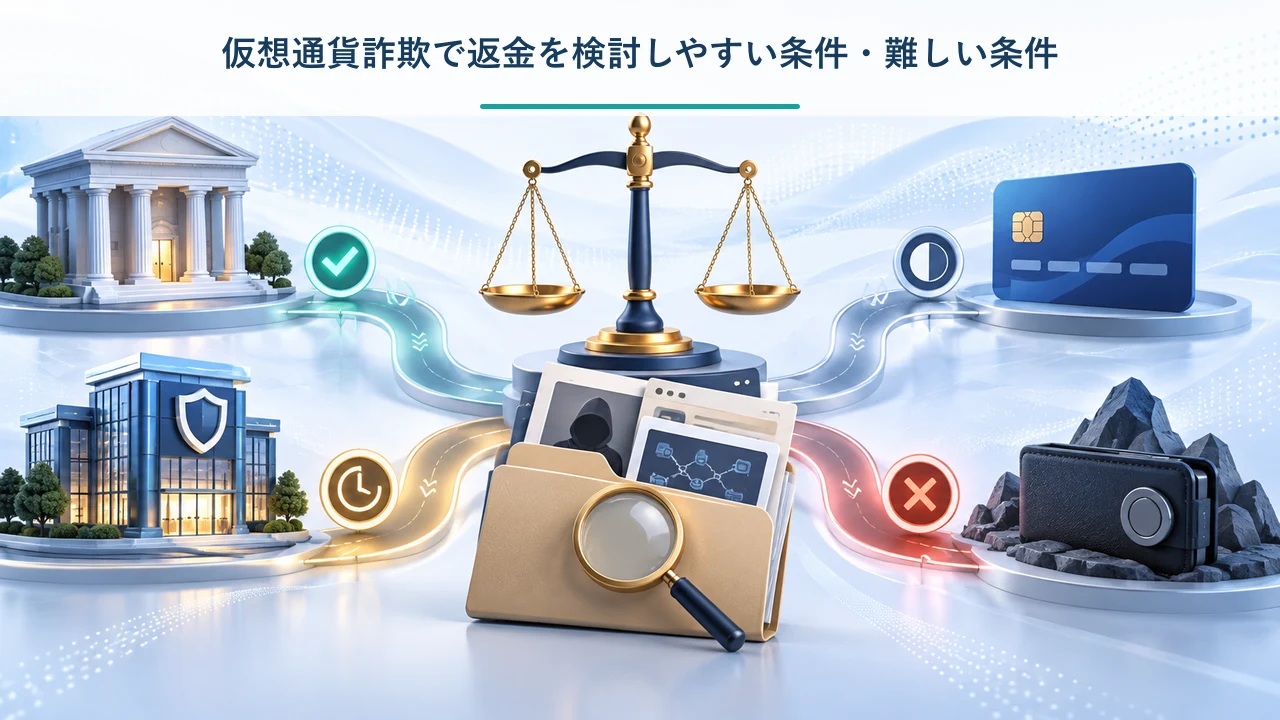
返金の可能性は、被害額の大きさや発覚までの早さだけでは判断できません。
資金がどの経路を通り、現在どこにある可能性があり、誰がその資金や口座を管理しているかを整理する必要があります。
| 資金経路 | 現実的な見通し | 最初の連絡先 |
|---|---|---|
| 銀行振込 | 口座凍結時に残高があれば、制度上の手続きを確認できる可能性がある | 振込元銀行・振込先金融機関・警察 |
| クレジットカード | 取引内容に応じてカード会社の調査対象になる可能性がある | カード会社 |
| 国内取引所から外部送信 | 送信の取消しが難しくても、記録保全や送金先確認の手掛かりになる | 利用した暗号資産交換業者・警察 |
| 自己管理ウォレットから送信 | 所有者特定や現実の資金回収が難しい場合が多い | 警察・弁護士・必要に応じて調査会社 |
| 秘密鍵を共有 | 返金対応と同時に残存資産の保護を急ぐ必要がある | ウォレット公式窓口・取引所・警察 |
返金の可能性は資金経路で考える
支払方法、資金の現在地を示す記録、相手を特定する手掛かり、被害発覚からの経過時間を分けて確認します。
ブロックチェーン上で資金を追跡できることと、資金を差し押さえたり返還させたりできることは同じではありません。
銀行振込を含む場合に確認する手続き
銀行口座へ振り込んだ場合は、振込元銀行と振込先金融機関へ速やかに連絡します。
犯罪利用口座として凍結され、口座に残高が残っている場合には、振り込め詐欺救済法に基づく被害回復分配金の対象になり得ます。
ただし、支払額が自動的に全額補填される制度ではなく、分配額は凍結時の口座残高が上限です。
カード・決済サービスを含む場合の確認
カードで直接支払った場合は、カード会社へ利用内容を申告し、調査や手続きの対象になるか確認します。
カード番号を偽サイトへ入力した場合は、返金の問い合わせだけでなく、カード停止や再発行の必要性も確認してください。
カードで暗号資産を購入し、その暗号資産を自分の操作で外部ウォレットへ送った場合は、カード決済と暗号資産送信を分けて説明する必要があります。
国内取引所から送信した場合の確認
国内の暗号資産交換業者から外部ウォレットへ送信した場合は、利用した取引所へ詐欺被害を申告します。
送信先が本人確認を行う取引所の管理アドレスへ到達している場合と、自己管理ウォレットを転々としている場合では、確認できる範囲が異なります。
自己管理ウォレットから送った場合の現実
自分のウォレットから相手へ直接送信した場合、取引記録は確認できても、アドレスの所有者名が表示されるとは限りません。
資金が複数アドレスへ分散され、ブリッジ、スワップ、国外サービスなどを経由している場合は、所有者特定や法的対応が難しくなることがあります。
トランザクションIDだけでなく、送金を指示したアカウント、偽サイトのドメイン、銀行振込など別経路の記録を組み合わせて保存してください。
返金を装う二次被害を避ける
被害後に「流出先を特定した」「海外当局と連携している」と連絡し、保証金や税金をさらに送らせる回収詐欺があります。
返金率の数字だけで相談先を選ばず、業務範囲、費用発生の時点、法的手続きの担当者を確認してください。
仮想通貨を送金した後に行う5つの対処法
▶追加送金を止める
▶証拠をまとめる
▶関係先へ連絡する
▶資産とアカウントを守る
▶相談先を使い分ける
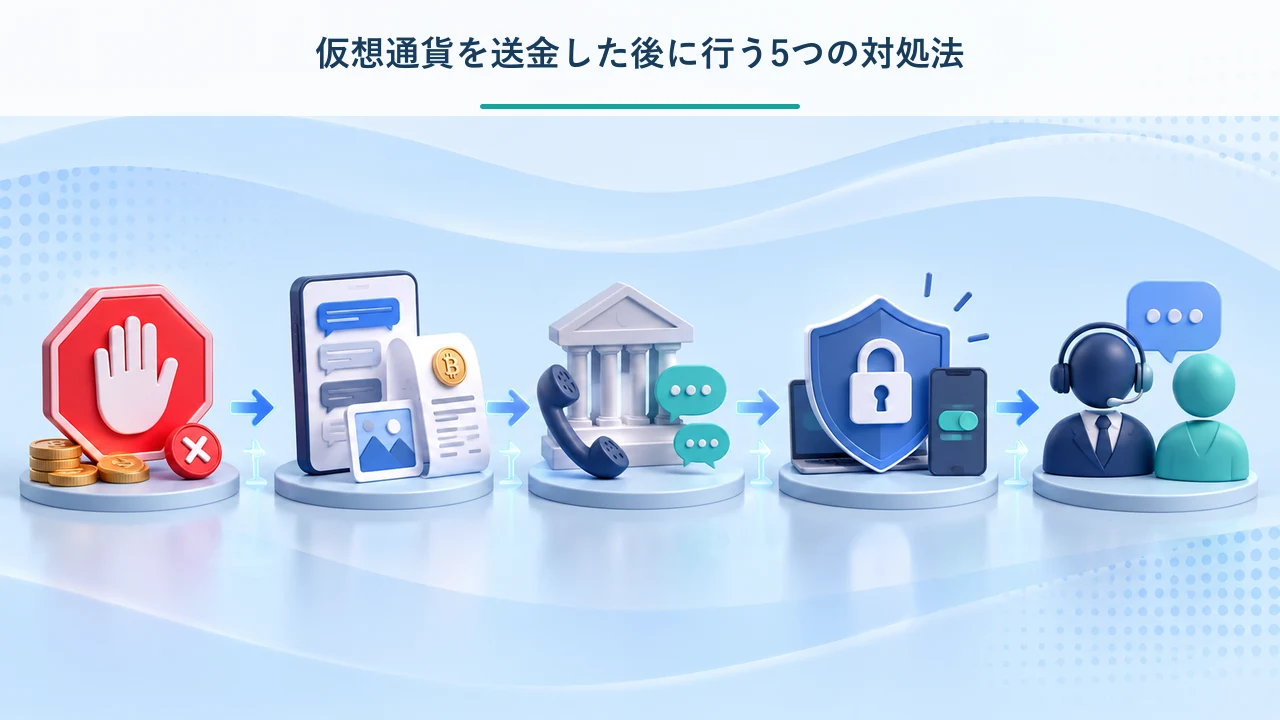
被害後は、資金流出を止め、証拠を保全し、支払経路に近い窓口から連絡することが重要です。
1. 追加送金と相手の指示を止める
税金、保証金、解除費用、本人確認費など、名目を問わず追加送金を止めます。
ただし、証拠を保存する前にチャットやアプリを削除しないでください。
2. 証拠を相談用の一式にまとめる
スクリーンショットだけでなく、第三者が時系列を追える形で保存します。
スクリーンショットには、相手の名前だけでなく、日時、URL、アカウントIDが入るようにします。
いつ、誰から、何を言われ、どこへ、いくら送ったかを1行ずつ時系列表へまとめると、相談先が状況を確認しやすくなります。
3. 取引所・金融機関へ連絡する
銀行振込の場合は振込元銀行と振込先金融機関、暗号資産送信の場合は利用した取引所、カード利用の場合はカード会社へ連絡します。
暗号資産交換業者には、返金依頼だけでなく、トランザクションID、送信先アドレス、ネットワーク、送信日時、数量を伝えてください。
預金保険機構も、銀行振込を利用した詐欺被害では、警察と振込先金融機関へ直ちに連絡し、取引停止を依頼するよう案内しています。
4. 残っている資産とアカウントを保護する
相手に渡した情報や許可した操作によって、必要な対応を分けます。
| 漏えい・操作の内容 | 直ちに確認すること |
|---|---|
| パスワードや認証コード | 安全な端末からパスワード、二段階認証、ログイン履歴、APIキーを確認する |
| 遠隔操作 | 証拠保存後に接続を切り、別の安全な端末から重要アカウントを保護する |
| シードフレーズ・秘密鍵 | そのウォレットを安全とみなさず、公式案内に沿って残存資産の保護を検討する |
| 不明なトークン承認 | 公式手順で承認状況を確認し、不要な権限の取消しを検討する |
古いシードフレーズを使って新しいアカウントを追加しても、秘密情報の漏えいを解消したことにはなりません。
検索広告に表示された承認取消しサイトへ、確認せず新たにウォレットを接続しないでください。
5. 状況に合う相談先を使い分ける
犯罪被害の申告は警察相談専用電話などの公的窓口へ相談します。
サイト内では仮想通貨詐欺を警察へ相談する準備も整理しています。
法的手続きは日本弁護士連合会から相談先を確認でき、仮想通貨詐欺を弁護士へ相談する判断材料も確認できます。
契約やサービス提供のトラブルは、消費者ホットライン188へ相談できます。
無登録業者や詐欺的な投資勧誘については、金融庁の相談・情報提供窓口も確認してください。
相手や送金先の実態が不明な場合は、調査会社へ公開情報やウォレットの取引経路など、調査できる範囲を相談する選択肢があります。
調査会社には捜査権や法的代理権がないため、調査対象、成果物、費用、追加料金、調査後の連携先を契約前に確認してください。
相談時には、次の4点を最初に要約すると状況を伝えやすくなります。
仮想通貨詐欺でよくある質問
▶送金後の返金可能性
▶警察へ相談する準備
▶ウォレットから分かること
▶弁護士と調査会社の順番
仮想通貨詐欺で送金したら返金できますか?
返金できるかは、支払方法、資金の移動状況、証拠、相手を特定できる情報、経過時間によって変わり、送金済みという事実だけでは判断できません。
銀行、カード会社、暗号資産交換業者へ早く連絡し、トランザクションIDや会話履歴を保存したうえで、利用できる制度や法的手続きを確認します。
仮想通貨詐欺は警察へ相談できますか?
被害届や相談の可否は個別事情によりますが、詐欺の疑いがある送金について警察へ相談できます。
相談前に、送金日時、金額、ウォレットアドレス、トランザクションID、相手のアカウント、サイトURL、勧誘から送金までの経緯をまとめてください。
相手のウォレットだけで調査できますか?
ウォレットアドレスやトランザクションIDから資金移動を確認できる場合はありますが、それだけで所有者の氏名や返金可能性まで確定できるとは限りません。
取引所への流入、他の証拠との関連、相手の連絡先やサイト情報を合わせて整理することが重要です。
弁護士と調査会社のどちらへ先に相談すべきですか?
相手や送金経路が明確で法的請求へ進める材料がある場合は、弁護士へ手続きの見通しを確認します。
相手の実態や資金経路が不明で、弁護士へ渡せる証拠が不足している場合は、調査会社へ証拠収集やサイバー調査の対象範囲を先に相談すると、法的手続きへ進める材料を整理しやすくなります。
調査会社は返金交渉や法的代理を行う立場ではないため、調査結果を警察や弁護士へどう接続するかまで確認してください。
まとめ|仮想通貨詐欺に気づいたら追加送金を止める
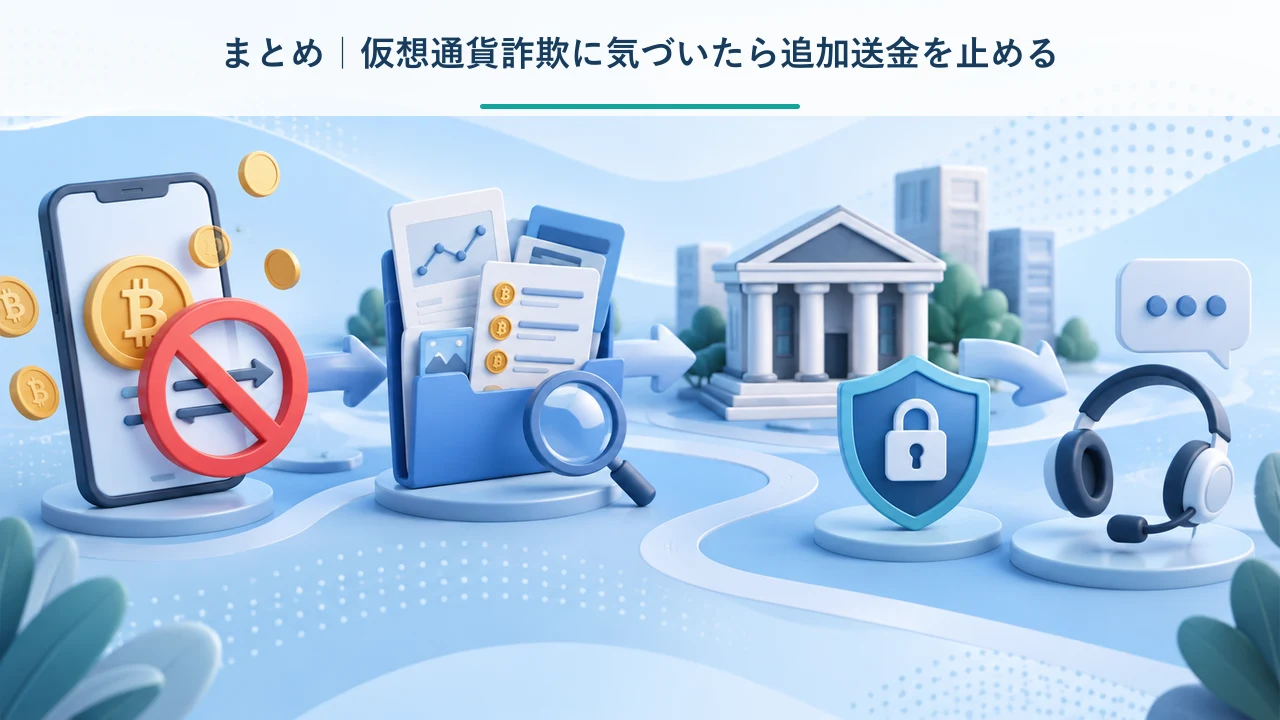
仮想通貨詐欺では、SNS上の信頼関係、偽の利益表示、少額出金、出金時の追加請求を組み合わせ、送金額を段階的に増やします。
サイトが本物らしく見えること、利益画面が表示されること、最初に少額を出金できることだけでは、安全な投資先だと判断できません。
- 追加送金、署名、画面共有を止める
- トランザクションID、ウォレット、URL、会話を保存する
- 銀行、カード会社、暗号資産交換業者へ連絡する
- パスワード、二段階認証、ウォレット権限を見直す
- 警察、弁護士、消費生活相談、調査会社を役割で使い分ける
返金の可能性は、被害額だけではなく、支払経路、資金の移動状況、証拠、相手を特定できる情報、経過時間によって変わります。
返金率100%という広告を探すのではなく、自分の送金経路を説明できる証拠を揃え、実行可能な手続きを確認することが重要です。